ZK Labs Research|市场观察|2026-10-22
ZK Labs 市场观察 | 从比特到原子 署名:南野东亦 | 2026-10-22 数据截点:2026-10-20 声明:本文为公开研究文稿,不涉及任何个人资产持有情况、交易记录与交易信号。
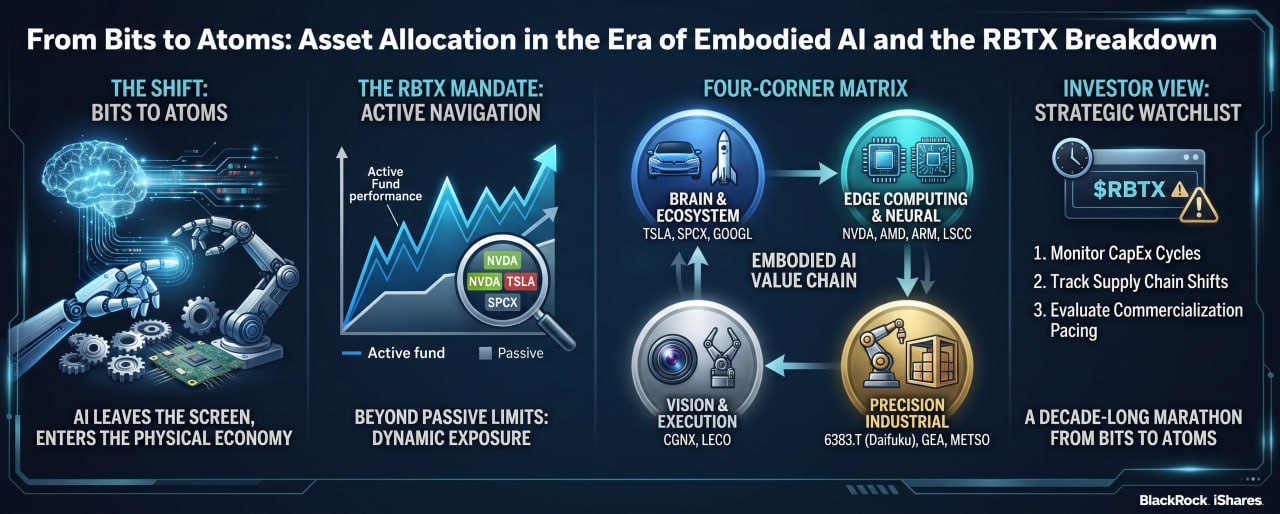
贝莱德推出了旗下首只主动管理机器人 ETF(RBTX),把「物理 AI」从叙事变成可持仓的资产配置问题。本文以 RBTX 首批持仓为标本,拆解主动管理与被动指数的真实边界——差异不在「指数失灵」,而在多元化公司数量上限、资产类别限制与权重机制这三重结构性约束。
核心摘要
- 事件:贝莱德于 2026 年 10 月 20 日推出旗下首只主动管理型机器人 ETF——iShares Future Robotics and Related Technologies Active ETF(RBTX),费率 0.65%,业绩基准 MSCI ACWI Net Index。〔F1〕
- 数据:首批持仓快照(2026-10-20)显示 12 项核心持仓,Tesla 5.27% 居首、SPCX 4.07%;地域上美股 62.13%、日本 14.46%、中国台湾 4.21%;现金及衍生品留存 5.62%。〔F1〕
- 核心论点:主动管理的差异化价值不在于「指数失灵」,而在于突破传统被动指数的三重约束——多元化公司数量上限、资产类别限制、权重与调仓机制。
- 结论:以观察仓(Watchlist)而非方向性敞口对待;本文给出 6 个可验证命题、监测清单与论点失效条件。
一、 观察原点:贝莱德为什么在此时推出 RBTX?
2026 年 10 月 20 日,贝莱德在 NYSE Arca 挂牌旗下首只主动管理型机器人主题 ETF——iShares Future Robotics and Related Technologies Active ETF(RBTX)。〔F1〕
在每天都有新金融产品诞生的华尔街,一只主题 ETF 的上市本不足为奇。但如果把放大镜对准它的发行方、产品结构和定价策略,就会发现三个耐人寻味的细节:
第一,被动巨头转向主动。 贝莱德旗下 iShares 是全球被动指数投资规模最大的发行方之一。在机器人赛道上,公司未选择复制现成的机械或自动化指数,而是直接派出基本面股票科技团队的王牌掌舵人——Tony Kim 与 Reid Menge。这个团队管理着超过 500 亿美元的全球科技资产,此前刚刚打造出全美规模最大的主动型 AI ETF(BAI,资产规模突破 140 亿美元)。〔F1〕
口径提示:iShares 产品页另列 Tony Kim 与 Tomas Hamudis;两处官方来源的基金经理名单不一致。本文以新闻稿口径为主并标注差异,最终以招募说明书(Form N-1A)为准。
第二,主动管理的明星团队,却定出了与被动指数基本持平的费率。 RBTX 年度总费率 0.65%〔F1〕;作为参照,美股市场上老牌的被动机器人指数基金 Global X Robotics & AI ETF(BOTZ)费率是 0.68%,ROBO Global Robotics ETF(ROBO)高达 0.95%,而木头姐(Cathie Wood)旗下的主动机器人基金 ARKQ 费率则是 0.75%。〔F3〕与 BOTZ 的差距在 3 个基点左右。
口径提示:RBTX 成立规模仅约 1,000 万美元,新发基金常见费率豁免安排。此处 0.65% 为招募说明书口径的毛费率,实际净费率待确认。
第三,打破行业分类教条,把 Tesla 与已上市的 SpaceX(SPCX)双双买成核心重仓。 翻开 RBTX 的初期持仓,头号重仓股是 Tesla(5.27%),而紧随其后的核心仓位里,是约 4.07% 的 SpaceX(NASDAQ: SPCX)。〔F1〕
为什么在这个时间节点,全球最大的资管巨头要如此大费周章地推出 RBTX?Tony Kim 在产品发布时的一句话点破了窗户纸:「AI 正在超越数字世界,进入物理经济(Physical Economy)。」〔F1〕
事实与解读的分界:以上均为可核查事实。以下判断属作者解读——AI 的资本叙事正从「比特」(数据中心与模型)向「原子」(制造、物流与自动化硬件)迁移;RBTX 是这一迁移在公开市场的机构级载体。
二、 核心矛盾:主动管理与被动指数的真实边界
在讨论 RBTX 之前,需要先厘清一个常见的叙事误区:传统的被动机器人指数(如 BOTZ、ROBO)并非刻板的「后视镜」,它们并不天然排斥前沿科技巨头。
事实:以老牌被动指数 BOTZ 为例,其持仓长期包含英伟达——截至 2026 年 8 月 31 日,英伟达为其第二大重仓,权重 9.64%。前十大持仓为:Keyence 10.77%、NVIDIA 9.64%、ABB 9.19%、Fanuc 7.65%、Intuitive Surgical 6.07%、SMC 4.56%、Shenzhen Inovance 4.07%、Daifuku 3.10%、RoboTechnik 2.73%、Cognex 2.27%。〔F3,数据源为指数成分披露〕
那么,贝莱德推出主动型 RBTX 的底气和差异化究竟在哪里?核心在于传统被动指数面临的三重天然结构性约束:
约束一|多元化公司数量上限。 Indxx 方法论规定:营收占比 ≥50% 或主营聚焦的公司可直接纳入;营收占比不足 50% 但属于关键贡献者的「Diversified Robotics & AI Companies」亦可纳入,但上限为 10 家;此外「Pre-Revenue Robotics & AI Companies」(尚无营收但主营在此)亦可纳入。〔F1,Global X 官方方法论〕
→ 英伟达正是通过这一例外条款进入 BOTZ。主动基金无此数量限制,可根据投研判断进行高弹性超配。
约束二|资产类别限制。 被动指数成分池限于交易所上市证券,无法纳入未上市资产,也难以灵活运用非标准化场外工具。〔F1〕
→ 注:上市期货等标准化衍生品在部分被动商品 ETF 中亦有使用,此处限制应限定为「未上市资产与非标准化场外工具」。
约束三|权重与调仓机制。 BOTZ 指数设明确权重约束:单成分上限 8%;权重超过 5% 的成分合计不超过指数 40%;其余成分上限 4.5%。〔F1〕此外,指数按规则化、低频次再平衡,以市值加权为主。
→ 这意味着:即便纳入英伟达,其权重仍由市值与规则决定,而非由投研判断决定。主动团队可基于前瞻产业链调研,在宏观拐点来临前进行更具灵活性的战术微调。
产品意图的旁证:RBTX 选择 MSCI ACWI Net(全球宽基)作为业绩基准,而非机器人指数。〔F1〕这说明其定位是「全球股票组合 + 机器人敞口注入」,而非「跑赢机器人指数」。
小结:审视 RBTX 的意义,不在于盲目相信「主动天然战胜被动」,而在于观察顶级科技买方如何在这三重约束之外构建组合。
三、 持仓解剖:硅谷买方的「具身智能四角矩阵」
根据 iShares 官网披露的 2026 年 10 月 20 日持仓快照(总资产规模约 1,000 万美元,现金及衍生品留存 5.62%),RBTX 并没有去盲目押注纯概念的小微初创公司,而是构建了一套高度务实的「四角矩阵」:〔F1〕
第一角|终端生态与整机 核心持仓:Tesla(5.27%)、SpaceX(NASDAQ: SPCX,4.07%)、Alphabet(3.00%)——合计约 12.3%
投研解读:特斯拉作为首要重仓股,兼具千万级车队真实世界视觉数据与 Optimus 量产预期。〔作者解读〕特别需要指出的是,SpaceX 已于 2026 年 6 月 12 日在纳斯达克双重上市(代码:SPCX),发行价 135 美元,首日收 161.11 美元(+19.3%),募资约 857 亿美元,估值约 1.77 万亿美元。〔F1〕SpaceX 于 2026 年 2 月 2 日宣布收购 xAI,合并估值约 1.25 万亿美元。〔F1,CNN / WSJ / NYT〕
重要口径:SpaceX 为上市股票,不受 SEC Rule 22e-4 的 15% 非流动性资产上限约束。RBTX 将其作为核心持仓,属常规上市股票配置。〔F1〕
第二角|边缘算力与推理神经 核心持仓:AMD(4.87%)、Nvidia(4.59%)、Lattice Semiconductor(3.59%)、Arm Holdings(3.23%)——合计约 16.3%
投研解读:具身智能无法完全依赖云端大模型,其边缘端必须在毫秒内完成传感器信号处理。除英伟达与 AMD 提供训练与仿真算力外,基金重仓 Arm 与 Lattice(专精低功耗 FPGA 芯片),锚定的是机器人关节与末端控制对本地低延迟、低功耗硬件的刚需。〔作者解读〕
第三角|机器视觉与工业执行 核心持仓:Cognex 康耐视(4.17%)、Lincoln Electric 林肯电气(3.57%)——合计约 7.7%
投研解读:康耐视是全球工业机器视觉的主要供应商之一(与 Keyence、Basler 等并列),为各类自动化流水线和仓储物流赋予了「眼睛」,为投资组合注入了扎实的工业应用场景和现金流。〔F3〕
第四角|全球精密制造与物流自动化 核心持仓:日本大福 Daifuku(3.39%)、德国 GEA Group(3.08%)、芬兰 Metso(3.07%)——合计约 9.5%
地域特征:美股占比约 62.13%,日本占 14.46%,中国台湾占 4.21%。〔F1〕
投研解读:产业分工呈现明显的「美股造大脑与整机、日欧造精密躯干、台积电代工神经」格局。〔作者解读〕以日本大福为例,需要准确说明其市场地位:半导体 AMHS/OHT 领域,Daifuku 与 Murata Machinery(村田制作所)构成双寡头,合计约 88% 份额(村田约 48.3%、Daifuku 约 39.4%);在超高端逻辑厂 OHT,Daifuku 份额超过 50%。按 AMHS 收入计,村田(约 8.2 亿美元)略高于 Daifuku(约 7.8 亿美元)。〔F4,行业研究报告;建议以两家公司财报原文复核后再引用〕
为什么「双寡头」比「垄断」更重要:垄断叙事听起来更性感,但它是错的——一旦被读者查证,整段论证的可信度都会受损。真实的「双寡头」结构反而更有分析价值:它解释了为什么这个环节的定价权强、进入壁垒高,以及为什么客户(晶圆厂)会寻求第二供应商。
对照|RBTX 的分散度高于 ARKQ
ARKQ(主动管理)截至 2025 年 9 月 30 日前十大持仓:Tesla 12.7%、KrAtos 10.2%、Teradyne 7.9%、Palantir 6.3%、AeroVironment 5.1%、Rocket Lab 4.7%、Archer 4.6%、AMD 3.5%、Trimble 3.3%、Amazon 2.6%。〔F3,ARK 官方事实表〕
→ RBTX 的 Tesla 权重仅 5.27%,分散度显著高于 ARKQ。这是「四角矩阵」叙事的有力支撑,也回应了「主动基金押注单一标的」的常见质疑。
四角矩阵汇总
| 价值链定位 | 核心代表持仓 | 权重占比(约) | 核心扮演角色与壁垒 |
|---|---|---|---|
| 终端生态与整机(大脑 + 载体) | Tesla (TSLA)、SpaceX (SPCX)、Alphabet | ~12.3% | 具身智能大模型(含 xAI)、自动驾驶车队、人形机器人、太空极限自动化工程 |
| 边缘算力与神经(推理 + 控制) | AMD、Nvidia、Lattice、Arm | ~16.3% | 云端物理仿真训练 + 机身本地低功耗、低延迟实时传感器与运动控制 |
| 机器视觉与工业执行(眼睛 + 手) | Cognex (康耐视)、Lincoln Electric | ~7.7% | 工业机器视觉引导、精密光学检测、重工业自动化焊接系统 |
| 全球精密自动化(物理躯干) | 日本大福 (Daifuku)、德国 GEA、芬兰 Metso | ~9.5% | 半导体洁净室 AMHS(双寡头)、智能物流仓、精密机械执行机构 |
四、 买方冷思考:从叙事到回报的三道关卡
将 RBTX 作为观察具身智能的动态窗口时,必须保持理性的买方克制。从宏观产业叙事到微观投资回报,仍需跨越三道现实关卡:
关卡一|客户能否算清回本账? 具身智能的落地不取决于炫酷的发布会,而取决于真实运行中的总拥有成本(TCO)、故障率与人工替代的经济效益。订单能否从试点走向重复采购,是检验技术成熟度的可观测标准。〔作者推论〕
关卡二|效率的提升能否沉淀为供应商的利润? 行业放量往往伴随激烈的价格战与定制化交付成本。硬件出货增加不等于毛利率同步扩张,必须警惕「赚了吆喝、亏了现金流」的陷阱。〔作者推论〕
关卡三|股价是否已经提前透支? 当前科技巨头和相关标的普遍包含了较高的未来增长预期。如果宏观估值环境收敛,任何商业化进展的微小延误都可能引发估值修正。〔作者推论〕
此外,投资者在配置时也需注意潜在的组合重叠风险(若原组合已重仓纳斯达克科技股或直接持有特斯拉、SPCX,增持 RBTX 将进一步放大同质化敞口),以及新基金在初期建仓期的盘口流动性特征(基金成立首日规模约 1,000 万美元;iShares 页面显示 30 日中位买卖价差暂无数据)。〔F1 + 作者推论〕
五、 六个可验证命题
| # | Observation(观察) | Interpretation(解读) | Monitor(监测) | Falsifier(证伪条件) |
|---|---|---|---|---|
| 1 | 首批持仓含 12 项核心标的,Tesla 居首、SPCX 第四 | 买方采用「四角矩阵」而非押注单一环节 | 季度持仓变动中四角权重是否再平衡 | 若连续两季无明显权重调整,或持仓收敛为单一环节 |
| 2 | 费率 0.65%,与 BOTZ 差约 3bp | 以低费率切入主动机器人赛道 | 是否出现费率豁免;AUM 是否突破 5 亿美元 | 若费率上调或规模长期停滞,「低费率切入」逻辑削弱 |
| 3 | 业绩基准为 MSCI ACWI Net | 产品定位为全球股票 + 机器人倾斜 | 相对基准的主动份额(Active Share)变化 | 若主动份额趋近于零,产品退化为宽基指数 |
| 4 | SPCX 以 4.07% 权重纳入 | 将 SpaceX 视为物理 AI 核心资产 | SPCX 权重变化;是否被移出 | 若权重降至零或基金不再持有,「终端生态」论点失效 |
| 5 | 日本 14.46% + 欧洲部分合计约 10% | 「美国造大脑、日欧造躯干」的分工判断 | Daifuku / GEA / Metso 权重与欧洲部分变化 | 若日欧权重持续下降至可忽略,分工论点需重估 |
| 6 | 成立规模约 1,000 万美元 | 处于早期建仓阶段,流动性与跟踪误差需观察 | AUM 增长、买卖价差、跟踪误差 | 若规模长期低于 5,000 万美元,流动性折价与运营风险上升 |
六、 Research View
WAIT(观望)
本文不提供 BUY / SELL 建议。RBTX 成立于 2026 年 10 月 20 日,暂无历史业绩数据(iShares 页面:Performance data is not currently available)。〔F1〕
在以下条件满足前,不建议建立方向性敞口:
- 至少两个季度的完整持仓披露(用于观察权重再平衡轨迹)
- 明确的 AUM 增长证据
- 费率豁免状态的确认
可被数据回答的问题:
- RBTX 相对 MSCI ACWI Net 的主动份额是多少?随时间如何变化?
- 四角矩阵的权重分配是否稳定?
- 与 BOTZ、ROBO、ARKQ 的相关性如何?是否提供分散化价值?
七、 Monitoring Checklist
- 季度持仓披露:四角权重变化
- AUM 与份额变动(iShares 页面每日更新)
- 买卖价差与溢价/折价(Premium / Discount)
- 相对 MSCI ACWI Net 的主动份额与跟踪误差
- 与 BOTZ、ROBO、ARKQ 的相关性
- 费率豁免状态(招募说明书/补充文件)
- 产业端可观测指标:人形机器人订单、半导体 AMHS 订单、机器视觉厂商营收
八、 What Would Change My Mind
- 若 BOTZ 后续通过规则修订取消「多元化公司上限」,约束一的论点需重写
- 若 RBTX 将 Tesla / SPCX 权重降至接近零并转向纯工业标的,「四角矩阵」需重估
- 若费率豁免不存在且实际净费率显著高于 0.65%,费率论点不成立
- 若 SpaceX 被移出持仓或权重归零,终端生态论点失效
- 若基金规模长期停滞(< 5,000 万美元)并伴随高折价,需重新评估流动性风险
- 若「日欧造躯干」的分工格局被打破(如 AMHS 份额大幅转移),第四角论点需重估
九、 结语:如何正确使用 RBTX 这面「风向标」?
对于着眼长期的配置者而言,盲目追高或将其视为短期投机工具并不可取。最高效的用法,是将 RBTX 纳入核心观察列表(Watchlist):通过定期跟踪其每日披露的持仓变动,观察 Tony Kim 团队在算力、边缘芯片、日本精密硬件与终端生态之间的权重再平衡轨迹。
当聪明钱在产业链上下游的加减仓发生实质性转向时,往往正是具身智能从概念验证真正走向大规模商业化奇点的客观信号。
从「比特」到「原子」是一场长达十年的马拉松。在产业信号明确之前,先建立观测框架,比提前下注更有价值。
附录:来源分级与口径说明
F1|发行方与监管原文
- BlackRock / iShares 产品页(RBTX):费率、持仓、行业与地域分布、规模、成立日 https://www.blackrock.com/us/individual/products/354128/ishares-future-robotics-and-related-technologies-active-etf
- BlackRock 新闻稿(2026-10-21):产品发布、基金经理、BAI 规模(Business Wire)
- SEC EDGAR:Form N-1A(Post-Effective Amendment No. 169),CIK 0001761055 https://www.sec.gov/Archives/edgar/data/1761055/000119312526245290/d228087d485apos.htm
- SEC Rule 22e-4(15% 非流动性资产上限) https://www.sec.gov/file/33-10233
- Global X 官方 Index Methodology Summary(BOTZ / Indxx) https://assets.globalxetfs.com/funds/documents/botz/Index-Methodology-Summary.pdf
- ARK 官方 ARKQ Fact Sheet(持仓)
- SpaceX IR 新闻稿(2026-06-15):IPO 完成、募资规模、上市地
- CNN / WSJ / NYT(2026-02-02):SpaceX 收购 xAI
F3|主流财经媒体 / 数据机构
- Vanguard BOTZ 持仓页(英伟达 9.64% 等前十大权重)
- Seeking Alpha / TradingView(RBTX 首批持仓权重)
- Motley Fool(Alphabet / Nvidia 持有 SpaceX 股份)
F4|行业研究(建议复核)
- 半导体 AMHS/OHT 双寡头份额(Daifuku / Murata 合计约 88%)——来源为行业研究报告,建议以两家公司财报原文复核后再引用
口径说明
- 持仓与权重:RBTX 成立首日(2026-10-20)快照;基金仅运作 1 日,权重可能快速变化
- 费率:0.65% 为招募说明书毛费率;净费率待确认
- 地域分布:按发行人注册地(domicile)计,非业务发生地
- 基金经理:新闻稿(Kim / Menge)与产品页(Kim / Hamudis)不一致,以招募说明书为准
- 业绩数据:暂无(基金未成立满一个报告期)
- ARKQ 数据时点:2025-09-30,早于 RBTX 成立约 13 个月,比较时需注意时点差异
- AMHS 份额:F4 级来源,引用前需以财报复核
— 南野东亦 | ZK Labs 市场观察 | 2026-10-22
(本文事实核验:BlackRock / iShares 产品页与新闻稿 2026-10-20、SEC Form N-1A(Post-Effective Amendment No. 169)、SEC Rule 22e-4、Global X 官方 Index Methodology Summary、ARK 官方 ARKQ Fact Sheet、Vanguard BOTZ 持仓页、Seeking Alpha / TradingView 持仓数据、SpaceX IR 2026-06-15 新闻稿、CNN / WSJ / NYT 2026-02-02 报道。证据分级见附录;标注「作者解读」与「作者推论」的内容为作者判断,非事实陈述。非投资建议,仅供研究参考。)