这是“股票代币化”系列的第四篇。前三篇:法理篇(Can Sun 播客拆解:SPV 包装 vs 真股权)、台前篇(五大交易所横评:谁在给真股权)、幕后篇(《淘金热里卖水的人》:Alpaca 与 94% 托管份额)。本篇讲下半场的开哨——华尔街老钱开始制定“正版标准”了。
一、未来两周,两场大戏撞线
先看日历。
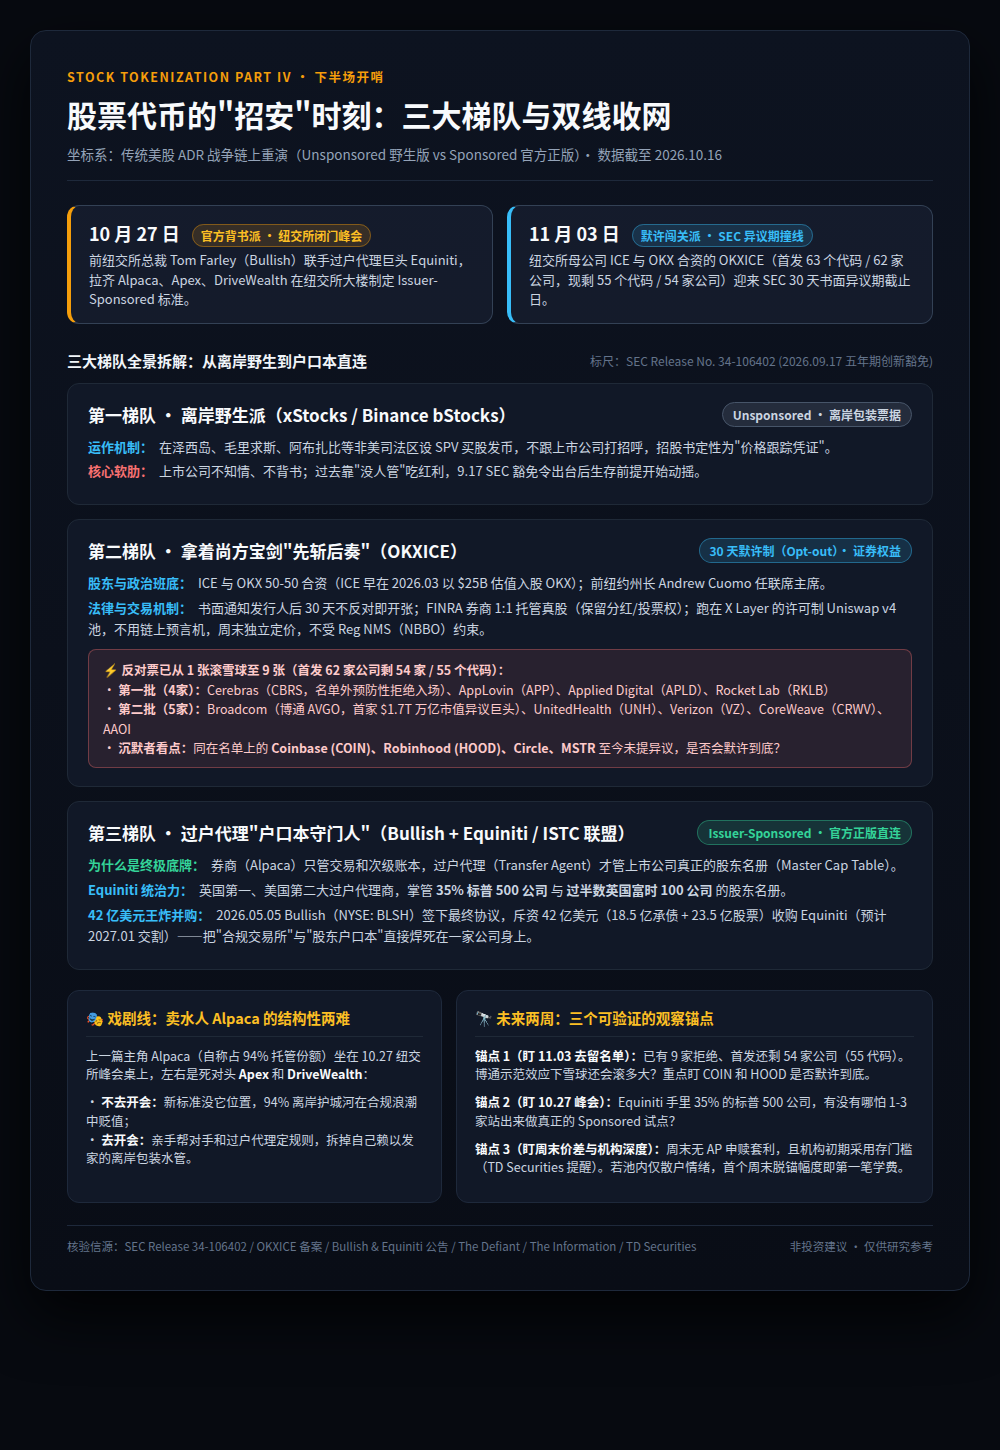
10 月 27 日,前纽交所总裁 Tom Farley(现 Bullish CEO)带着 Equiniti、Alpaca、Apex、DriveWealth,在纽交所大楼开闭门峰会。这是 9 月 24 日成立的 Issuer Sponsored Token Coalition(ISTC,发行人背书代币联盟)的第一次全体会议,议题是给“官方背书的代币化证券”定标准。
11 月 3 日,纽交所母公司 ICE 与 OKX 的合资公司 OKXICE,迎来 SEC 30 天异议期的截止日。10 月 4 日它递交了一份 27 页的备案,宣布要把 63 个美股代码(62 家公司)搬上链、7×24 小时交易。
两件事看似独立,其实是一盘棋的两步:一头是“官方背书派”在纽交所大楼里写规则,另一头是“默许制闯关派”在 SEC 的沙盒里试运行。而夹在中间的,是过去两年靠离岸包装吃得满嘴流油的野生玩家们。
这篇文章就是讲这盘棋的。
二、先立一个坐标系:ADR 的老战争在链上重演
要理解今天发生了什么,得先讲一个传统金融的老故事。
美股市场里,“把一家外国公司的股票变成美国人能买的东西”这件事,早就打过一仗,叫 ADR(美国存托凭证)。它分两种:
- Unsponsored ADR(野生版):存托银行不跟上市公司打招呼,自己去公开市场买股票、打包成凭证发行。上市公司不知情、不背书、不配合。
- Sponsored ADR(官方版):上市公司亲自跟存托银行签约,配合披露、参与路演,凭证上印着“官方认证”。
映射到链上,今天的格局几乎复刻:
- 野生版(Unsponsored):xStocks、币安 bStocks——在离岸司法管辖区发行,不跟上市公司打招呼,招股书里写“价格跟踪”而不是“股权”。
- 官方版(Sponsored):ISTC 联盟要推的 Issuer-Sponsored——把上市公司和过户代理直接拉进架构里,正面签约。
但这里要加一个刹车片:在传统市场里,野生 ADR 和官方 ADR 长期共存,谁也没“围剿”死谁。OTC 市场上至今有一大堆 Unsponsored ADR 正常交易。所以真正的问题不是“正版会不会消灭盗版”,而是:链上的 7×24 小时交易、智能合约可编程性、全球无许可可达,会不会打破这个维持了几十年的平衡?这是开放问题,不是定论。
坐标系立好了。下面看三个梯队。
三、第一梯队:离岸野生派(xStocks / bStocks)
这部分前三篇已经拆透,这里只给一句话定位:它们是“连招呼都不打”的纯野生派——在泽西岛、毛里求斯、阿布扎比这类非美司法区发币,SPV 里装股票,链上发的是“价格跟踪凭证”。上市公司既不知情,也无权过问。
它们的商业逻辑成立的前提,是“没人管”。而 2026 年 9 月 17 日之后,这个前提开始动摇。
四、第二梯队:OKXICE——拿着 SEC 尚方宝剑“先斩后奏”
这是本篇的第一个爆点,也是最容易写错的地方——OKXICE 不是“官方背书(Sponsored)”,它是“默许制(Opt-out)”下的激进闯关者。这两者的区别,是整篇文章的文眼。
SEC 的豁免令到底写了什么
2026 年 9 月 17 日,SEC 发布 Innovation Exemption(Release No. 34-106402),五年期,到 2031 年 9 月 17 日。
关键条款原文写得很清楚:代币化证券交易场所(TSV)在上线一只“由无关联第三方代币化的 NMS 股票”之前,必须向该股票的发行人发出书面通知,并给予异议机会(must provide written notice and an opportunity to object to the issuer)。
O’Melveny 律所的备忘录把实际操作解释得更直白:举证责任在发行人这边——收到通知后 30 天内如果不书面反对,TSV 就可以开张交易(Absent an objection, the TSV can begin trading)。
注意:这不是“预先批准”,而是“默许制”——不说话就等于同意。只有上市公司自己背书的 Sponsored 模式,才不需要走这个 30 天程序。媒体常说的“一票否决权”只是简化说法,准确法律机制是“书面通知 + 30 天异议期(opt-out)”。
OKXICE 的 27 页备案里有什么
2026 年 10 月 4 日,OKXICE LLC(注册于德克萨斯州,由纽交所母公司旗下 Intercontinental Exchange Holdings 与 OKC USA Holding 50-50 持股,今年 6 月 22 日宣布成立)正式递交备案。
几个硬核细节:
- 63 个代码,62 家公司:Alphabet 占了 GOOG 和 GOOGL 两个代码,所以代码数不等于公司数。
- 名单里的黑色幽默:除了 NVDA、AAPL、MSFT、TSLA、JPM 这些巨头,名单里还有 Coinbase(COIN)、Robinhood(HOOD)、Circle、Strategy(MSTR)——OKX 和纽交所母公司,把自己的死对头也抓过来代币化了。
- 交易机制:不设中央订单簿,不碰客户资金托管,跑在 OKX 二层网络 X Layer 上的许可制 Uniswap v4 池,交易对支持 USDC、USDG 或 USDT。
- 价格怎么定(极其大胆):池内价格完全由 AMM 池子里的代币比例决定,不依赖链上预言机。美股开盘时段,授权参与商(AP)可以通过底层股票申赎把价格搬平;但周末和休市时段,底层无法交割,链上池子独立定价、继续交易。
- SEC 的紧箍咒:设有交易量上限、标的上限、挂钩美股 LULD(涨跌停限制分级),所有成交价格、数量、池地址、日终规模定期向公众披露。同时 OKXICE 明确警告:本场所不受 Reg NMS 约束——没有全国最优报价(NBBO)保护。
- 股息和投票权:走 FINRA 持牌券商 1:1 托管真股(Security Entitlement),券商通过链下注册信息与链上白名单地址(Soulbound KYC)的映射,向持币人转发代理投票链接、按快照派发稳定币股息(注:实际运行效果待上线验证)。
爆点:反对票已经从 1 张滚雪球到了 9 张
在这场默许制实验里,最初是 AI 芯片独角兽 Cerebras Systems 抢先向 SEC 递交了书面异议,成为第一家动用 opt-out 机制拒绝被 OKXICE 代币化的公司。Cerebras 用这份预防性异议把自己的股票提前挡在了池子门外——所以你在最初那 63 个代码里根本找不到它。这不是“被除名”,而是“拒绝入场”,一字之差,主动权完全不同。
但真正的连锁反应在随后几天爆发。截至发稿,据 The Defiant、The Information 等多家媒体披露,动用 opt-out 机制公开说“不”的公司已经从 1 家迅速扩大到 9 家:
- 第一批(4 家):Cerebras Systems(CBRS,名单外预防性拒绝)、AppLovin(APP)、Applied Digital(APLD)、Rocket Lab(RKLB);
- 第二批新增(5 家):Broadcom(博通,AVGO)、UnitedHealth(联合健康,UNH)、Verizon(VZ)、CoreWeave(CRWV)、Applied Optoelectronics(AAOI)。
除 Cerebras 外,其余 8 家全在 10 月 4 日的首发名单内——这意味着 63 个首发代码(62 家公司)里已经有 8 家撤出,目前还剩 55 个代码(54 家公司)。
更关键的信号在于量级:市值约 1.7 万亿美元的芯片巨头博通(Broadcom)成了首家投出反对票的万亿级美股巨头,再加上道指核心权重股联合健康(UnitedHealth)与电信巨头 Verizon。当这个体量的蓝筹巨头带头说“不”,等于给全美上市公司的法务总顾问们打了个样:签字拒绝才是零风险的“安全选项”,默许反而可能惹祸上身。
但反过来看,真正有意思的已经不只是“谁拒绝了”,而是“谁到现在还没拒绝”——同在名单上的 Coinbase(COIN)、Robinhood(HOOD)、Circle、Strategy(MSTR)至今保持沉默,甚至被华尔街分析师列为潜在受益方。这几家可是 Crypto 原生玩家,如果 30 天期满都不反对,等于无声背书自家股票在 OKX 和纽交所母公司的链上池子里交易。这张“沉默的名单”,比“拒绝的名单”更有嚼头。
政治班底与资本伏笔
OKXICE 的联席主席是前纽约州州长 Andrew Cuomo,他在 10 月 5 日高调发声称这是“迈向全球 7×24 小时华尔街的里程碑”。
再补一条时间线:早在 2026 年 3 月 5 日,ICE 就以 250 亿美元估值战略入股了 OKX(投资约 2 亿美元,拿下董事会席位)——也就是说,纽交所的母公司先成了 OKX 的股东,三个月后才宣布合资。这步棋下得比备案早得多。
五、第三梯队:过户代理——真正的“户口本守门人”
为什么博通、联合健康、Cerebras 要接二连三地投反对票?为什么上市公司会对“默许制”过敏?
因为第三方代币化动的是上市公司最敏感的神经:股东名册。币在链上流转,股东名册在过户代理手里,两本账对不上,价格脱锚、投票混乱、投资者关系(IR)灾难——全是上市公司 CFO 和法务的噩梦清单。
这就引出了美股链条真正的底层守门人:Transfer Agent(过户代理)。前面三篇我们聊了交易所(Binance/OKX)、聊了清算托管券商(Alpaca/Apex),但都没碰这一层:
- 券商(Alpaca)管的是“交易和次级账本”;
- 过户代理管的是“上市公司真正的股东名册(Master Cap Table)”。
只有过户代理点头、把链上地址接进主名册,Token 才能摆脱“包装”和“默许”的纠缠,摸到 SEC 四分法最顶层的皇冠——原生数字化股票。
Equiniti 的统治力数据
ISTC 联盟的牵头方之一就是过户代理巨头 Equiniti。看一眼它在英美市场的统治力数据(据 Equiniti 官方披露及 2025 ESG 报告):
- 英国第一、美国第二大股票登记过户机构;
- 35% 的美国标普 500 公司由它担任过户代理;
- 过半数的英国富时 100(FTSE 100)公司由它掌管名册。
更狠的一步:Bullish 正在收购 Equiniti
2026 年 5 月 5 日,Bullish(NYSE: BLSH,CEO 正是前纽交所总裁 Tom Farley)与 Equiniti 签署了最终收购协议,交易价值高达 42 亿美元(含 18.5 亿美元承债及约 23.5 亿美元 Bullish 股票对价),预计 2027 年 1 月完成交割。Equiniti 旗下服务着近 3000 家发行人、2000 万名股东,每年处理约 5000 亿美元的股息与交易支付。
品一品这步棋:一家合规加密交易所(Bullish),把掌管 35% 标普 500 公司的“股东户口本”(Equiniti)直接买下来焊在了自己身上。
这就是 10 月 27 日纽交所峰会真正的底牌——OKXICE 的“默许制”刚推出没几天就被 9 家公司甩了脸色,恰恰证明“强扭的瓜不甜”;而 ISTC 要推的 Issuer-Sponsored,不是从券商层面打补丁,而是从股东名册层面正面签约、重写规则。
六、戏剧线:Alpaca 的两难
还记得上一篇的主角吗?自称拿下 94% 代币化美股托管份额的 Alpaca(公司口径,未经独立审计),靠离岸包装吃下了几乎整个野生市场。
现在它坐在 10 月 27 日的纽交所峰会桌上,左右两边坐着 Apex 和 DriveWealth——它的直接竞争对手。三家加上 Equiniti,要一起制定“官方背书代币”的标准。
Alpaca 的两难是结构性的:
- 不去:新标准里没它的位置,94% 的离岸护城河在合规化浪潮里慢慢贬值;
- 去:亲手帮对手(和过户代理)制定一套规则,而这套规则的存在意义,就是让它赖以发家的离岸包装模式贬值。
卖水的人最怕的,不是没水卖,是有人要换水管。上一篇结尾埋下的“远忧”,在这一篇应验了。
七、未来两周,盯什么(三个观察锚点)
不做单点预测,给三个可验证的锚点。两周后回来对照,错了认,打脸也认。
锚点 1(盯 11 月 3 日 OKXICE 异议期截止日的去留名单):截至发稿已有 9 家公司动用 opt-out 拒绝(Cerebras、AppLovin、Applied Digital、Rocket Lab,外加第二批加入的 Broadcom、UnitedHealth、Verizon、CoreWeave、Applied Optoelectronics),首发 63 个代码还剩 55 个(54 家公司)。在博通和联合健康带头示范的从众效应下,接下来半个月雪球还会滚多大?以及重点看 Coinbase 和 Robinhood 会不会跟——这两家可都在名单上,30 天期满若不反对,就是无声的背书。
锚点 2(盯 10 月 27 日纽交所峰会):Equiniti 手里那 35% 的标普 500 公司,有没有哪怕 1–3 家愿意站出来做真正的 Issuer-Sponsored 试点?第一家“官方背书”的上市公司是谁,比峰会本身说了什么更重要。
锚点 3(盯休市时段的池子价差与真实机构买盘):按备案机制,OKXICE 的 Uniswap 池子在周末没有 AP 申赎套利,全靠池内比例独立定价。更何况,正如 TD Securities 分析师此前提醒的,华尔街机构本来就有成熟的合规美股通道,7×24 代币版对机构的初期吸引力远不如散户。如果池子里只有散户情绪而缺乏机构深度,第一个周末遇到宏观突发消息时,链上跟周五收盘价会拉开多大价差?周末情绪脱锚的幅度,就是“默许制+AMM”这套模式要交的第一笔学费。
八、收束
过去两年,股票代币化是野生的:离岸发行、不打招呼、SPV 包装。2026 年 9 月 17 日 SEC 的豁免令,相当于华尔街发出了第一纸“监管招安令”——不是赶尽杀绝,而是收编入列:给你 30 天,不说话就当你默许入局;说话了,就上谈判桌谈官方背书。
从 Cerebras 到 1.7 万亿市值的博通、联合健康,已经有 9 家公司公开说了“不”,首发 62 家公司只剩 54 家还在局里。距离 11 月 3 日还有半个月,下一个说“不”的是谁?而 10 月 27 日,纽交所大楼里,那帮管着上市公司“户口本”的人又会怎么定规矩?
下半场开哨了。这次吹哨的,是纽交所的亲爹。
本文事实核验:SEC Release No. 34-106402(2026-09-17)、OKXICE 备案(2026-10-04 及后续异议更新)、GlobeNewswire ISTC 联盟通稿(2026-09-24)、Bullish 收购 Equiniti 官方通稿(2026-05-05)、Equiniti 2025 ESG 报告、O’Melveny 律所备忘录;交叉信源 The Defiant、The Information、Ledger Insights、The Industry Spread、Bloomberg、TD Securities 分析报告。非投资建议,仅供研究参考。
— 南野东亦 | ZK Labs 市场观察 | 2026-10-16